Segala sesuatu kini terasa lebih cepat. Pembayaran dapat diselesaikan dalam hitungan detik, kebutuhan sehari-hari bisa dipesan melalui aplikasi, dan hiburan tersedia kapan saja. Perubahan ini memang membuat kehidupan lebih praktis, tetapi ada satu hal yang sering terlupakan: semakin mudah uang dibelanjakan, semakin besar pula kebutuhan untuk mengendalikannya.
Ketahanan finansial bukan hanya persoalan memiliki penghasilan yang cukup. Kemampuan mempertahankan keseimbangan antara pemasukan, kewajiban, tabungan, dan kebutuhan pribadi justru menjadi bagian penting dari kehidupan ekonomi yang sehat. Tanpa pengelolaan yang terarah, kenaikan pendapatan sekalipun belum tentu membuat kondisi keuangan semakin baik.
Ketika Gaya Hidup Berkembang Lebih Cepat daripada Penghasilan
Salah satu tantangan dalam mengatur keuangan adalah kecenderungan meningkatkan pengeluaran ketika pendapatan bertambah. Barang yang sebelumnya dianggap tidak perlu mulai dibeli, layanan berlangganan semakin banyak, dan aktivitas rekreasi membutuhkan anggaran lebih besar.
Tidak ada yang salah dengan meningkatkan kualitas hidup. Namun, perubahan gaya hidup sebaiknya tetap mempertimbangkan kemampuan finansial. Sebelum menambah pengeluaran rutin, pastikan kebutuhan utama dan kewajiban pembayaran sudah memiliki alokasi yang cukup.
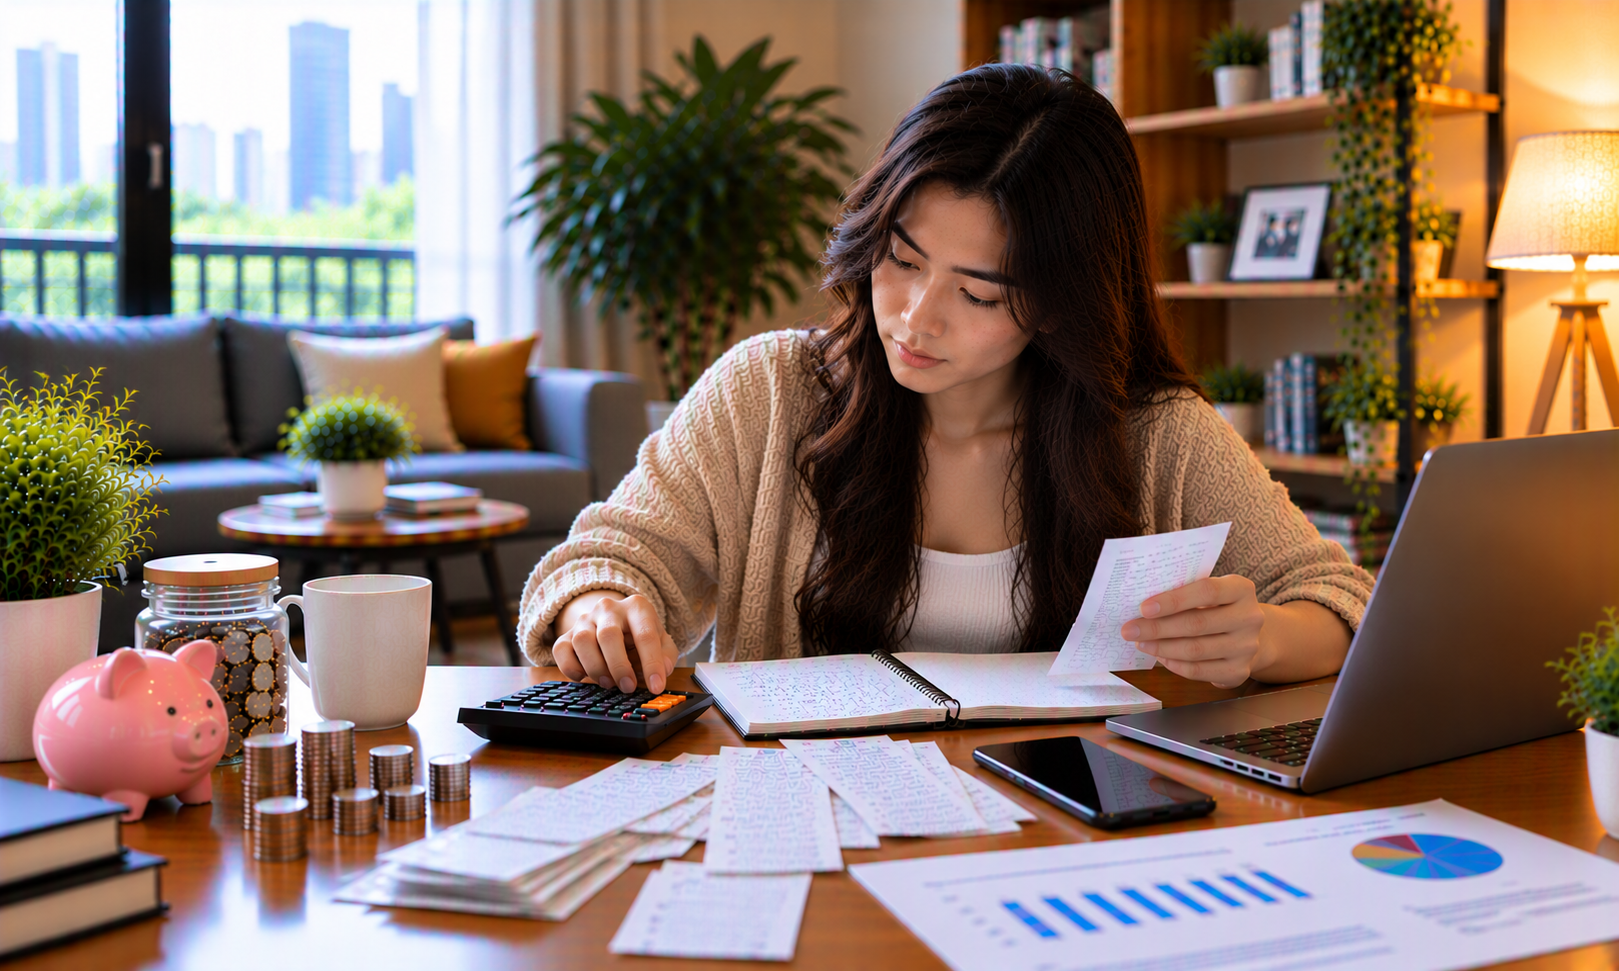
Cobalah mengevaluasi transaksi selama satu bulan. Catat pengeluaran yang benar-benar diperlukan, kemudian bandingkan dengan pembelian yang hanya muncul karena keinginan sesaat. Hasilnya dapat membantu menentukan bagian mana yang perlu disesuaikan.
Membuat Dana Bekerja Sesuai Prioritas
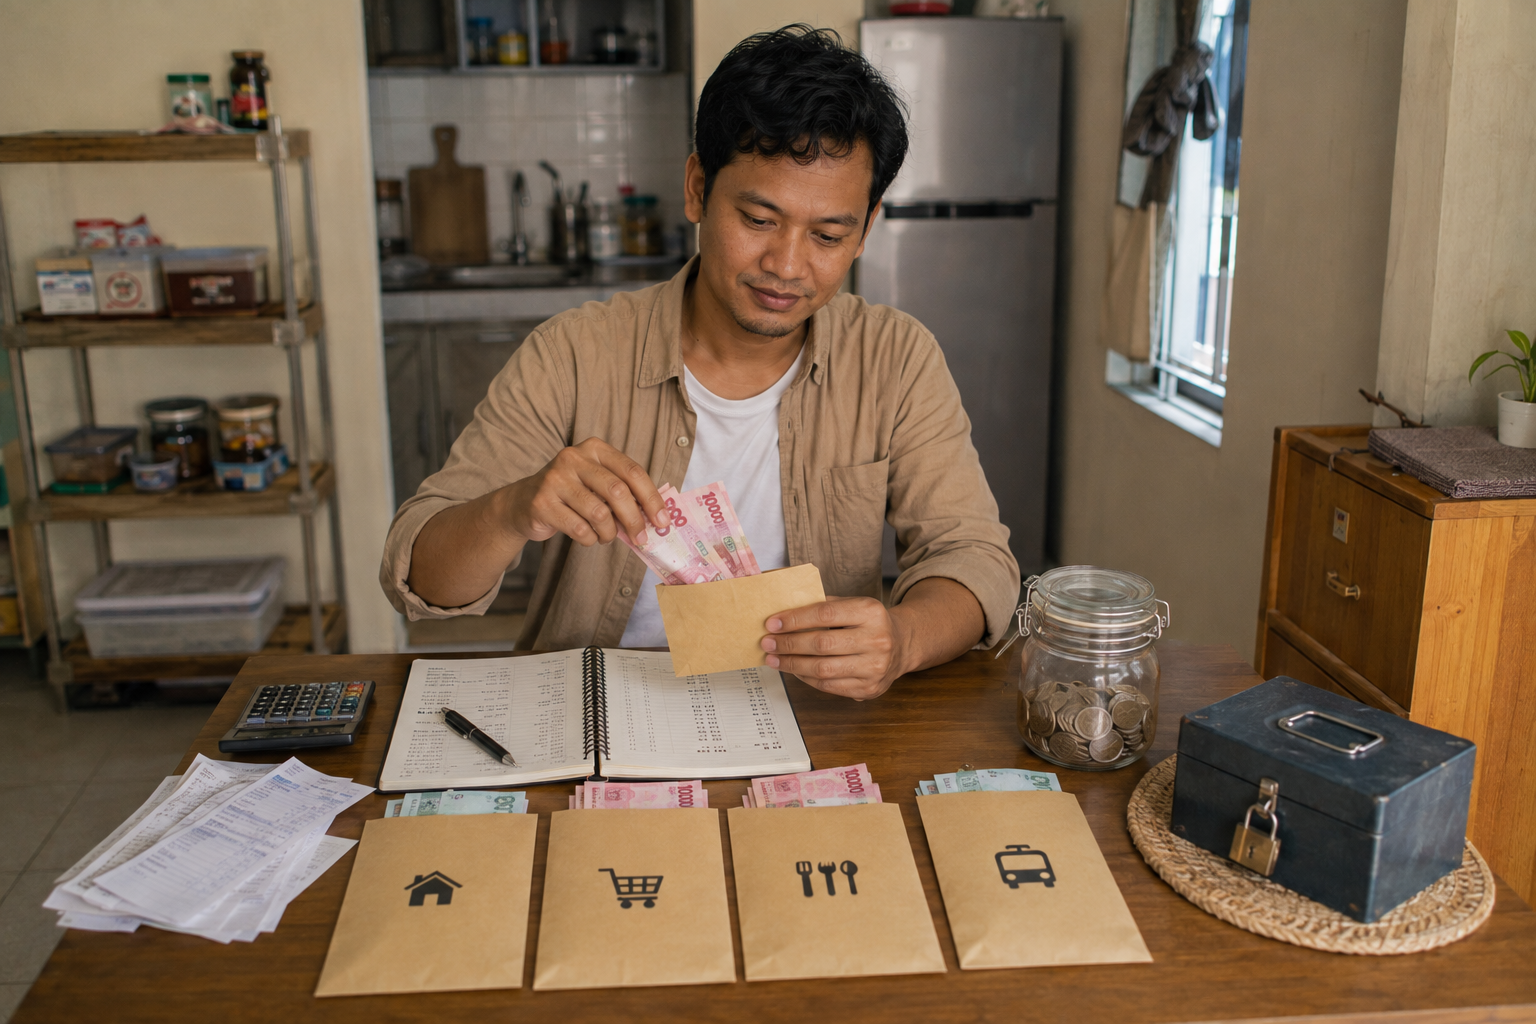
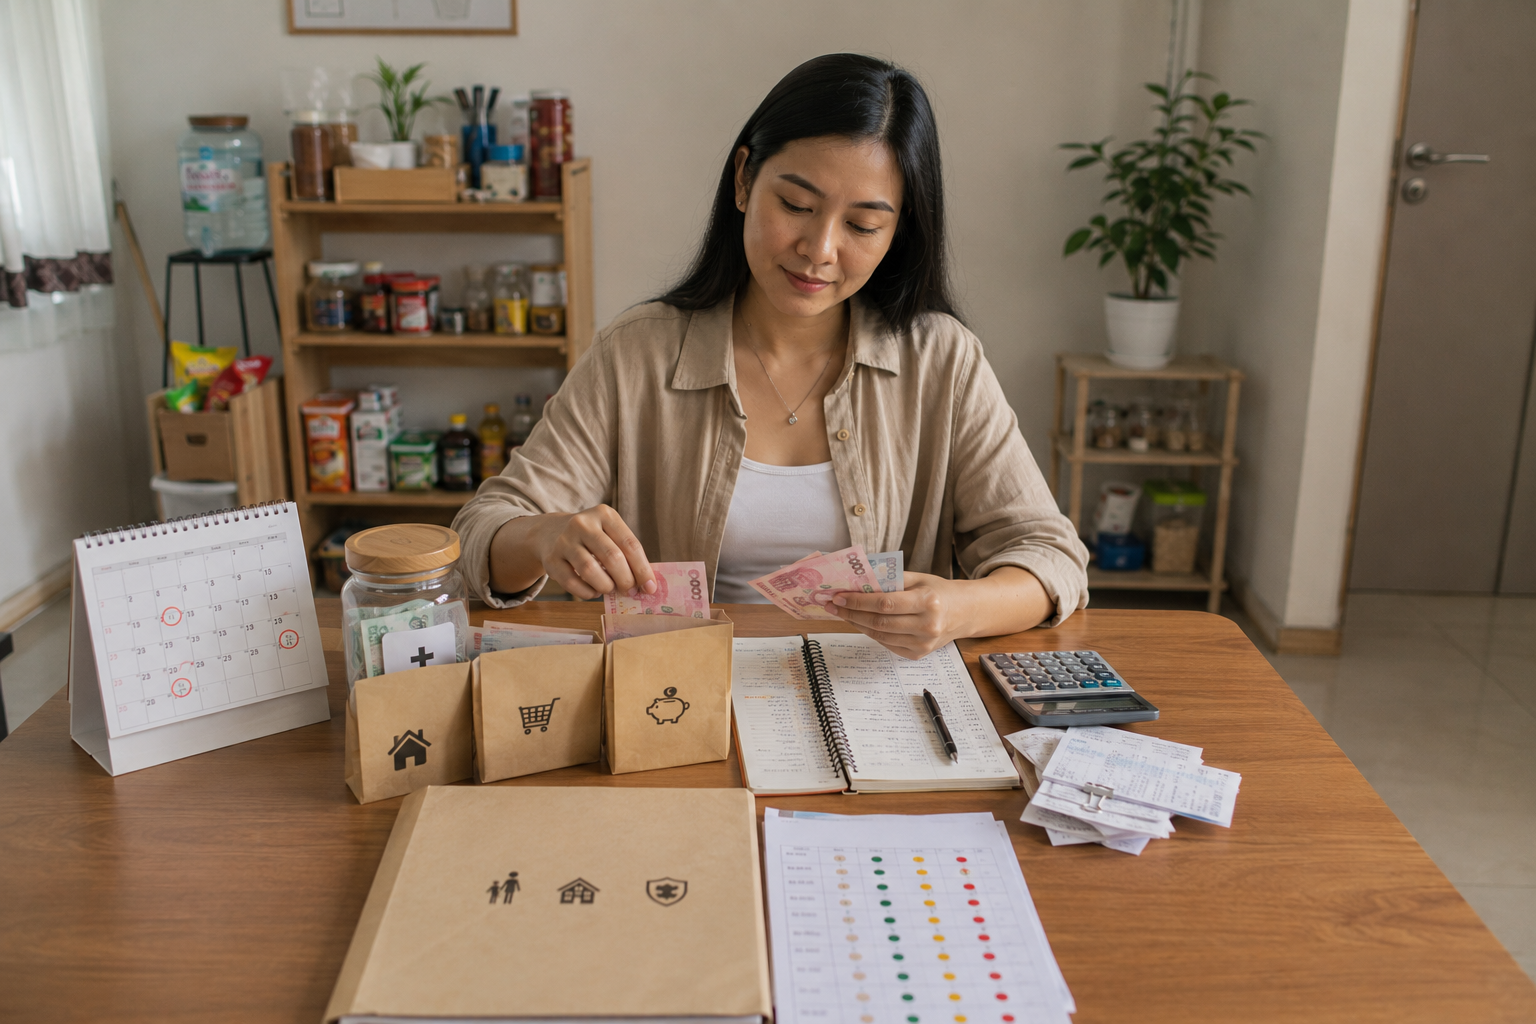
Setiap uang yang diterima sebaiknya memiliki fungsi yang jelas. Membagi penghasilan ke beberapa kelompok dapat membantu mencegah penggunaan dana secara berlebihan.
Berikut beberapa pos yang layak dipertimbangkan:
- Biaya kehidupan: makanan, tempat tinggal, transportasi, dan kebutuhan rumah tangga.
- Kewajiban rutin: tagihan, cicilan, serta tanggungan keluarga.
- Dana masa depan: tabungan, persiapan pendidikan, dan kebutuhan jangka panjang.
- Cadangan darurat: simpanan untuk menghadapi kehilangan pekerjaan atau kebutuhan mendadak.
- Anggaran rekreasi: dana untuk hobi dan hiburan yang disesuaikan dengan kemampuan.
Tidak perlu memaksakan pembagian dengan angka tertentu. Kondisi setiap orang berbeda, sehingga anggaran harus mengikuti jumlah pendapatan dan tanggung jawab masing-masing. Hal terpenting adalah memastikan pengeluaran tambahan tidak mengambil bagian dari kebutuhan pokok.
Memahami Pilihan Hiburan di Dunia Digital
Internet menghadirkan berbagai bentuk hiburan, termasuk permainan online yang dapat diakses melalui komputer maupun perangkat seluler. Sebelum menggunakan suatu layanan, pengguna dewasa perlu memahami bagaimana platform tersebut beroperasi dan apakah terdapat risiko transaksi di dalamnya.
Misalnya, ketika menemukan nama MEGA288 dalam pencarian platform permainan online, jangan langsung menganggap informasi promosi sebagai bukti kredibilitas. Periksa identitas pengelola, ketentuan penggunaan, kebijakan privasi, dan aturan transaksi melalui sumber independen. Pastikan juga layanan tersebut sesuai dengan peraturan yang berlaku di wilayah tempat tinggal.
Permainan yang melibatkan taruhan atau uang sungguhan memiliki risiko kehilangan dana. Tidak ada jaminan bahwa pengguna akan memperoleh keuntungan. Oleh karena itu, aktivitas tersebut tidak boleh dianggap sebagai pekerjaan, investasi, maupun solusi untuk masalah keuangan.
Jika seseorang memilih hiburan yang melibatkan transaksi uang, batas pengeluaran harus ditentukan sebelumnya. Jangan menggunakan uang kebutuhan keluarga, dana pendidikan, tabungan, atau pinjaman. Apabila batas sudah tercapai, berhenti merupakan keputusan yang jauh lebih bertanggung jawab daripada mencoba mengejar kerugian.
Mengenali Jebakan Finansial di Balik Layanan Online
Penipuan digital sering kali memanfaatkan keinginan pengguna untuk mendapatkan keuntungan atau kesempatan menarik. Beberapa situs bahkan menggunakan tampilan profesional dan testimoni yang terlihat meyakinkan untuk membangun kepercayaan.
Sebelum melakukan transaksi, perhatikan sejumlah tanda bahaya berikut:
- Janji keuntungan pasti: Penawaran yang menjamin hasil besar tanpa risiko perlu dicurigai.
- Identitas pengelola tidak jelas: Informasi mengenai pihak yang bertanggung jawab sulit ditemukan atau diverifikasi.
- Biaya tambahan mendadak: Pengguna diminta membayar sejumlah uang baru setelah transaksi awal dilakukan.
- Tekanan untuk segera membayar: Pesan yang menciptakan rasa panik dapat menjadi upaya menghindari pemeriksaan.
- Permintaan informasi rahasia: Kata sandi, PIN, dan kode OTP tidak boleh diberikan kepada pihak lain.
Jangan hanya membaca ulasan yang tersedia di halaman layanan. Bandingkan informasi dari sumber independen, pelajari aturan secara menyeluruh, dan hindari mengirim uang jika metode pembayaran atau identitas penerimanya tidak jelas.
Keunggulan dari Pengelolaan Keuangan yang Disiplin
Kebiasaan finansial yang terarah memberikan sejumlah manfaat nyata, antara lain:
- Pengeluaran lebih transparan: Setiap transaksi dapat dipantau dan dievaluasi.
- Tabungan lebih terjaga: Penyisihan dana menjadi kebiasaan rutin.
- Kesiapan menghadapi keadaan darurat: Cadangan uang mengurangi ketergantungan pada pinjaman.
- Prioritas lebih mudah ditentukan: Kebutuhan penting tidak mudah tergeser oleh keinginan sesaat.
- Risiko kerugian lebih terkendali: Pemeriksaan sebelum bertransaksi membantu menghindari layanan mencurigakan.
Keseimbangan Hari Ini, Keamanan untuk Masa Depan
Kondisi finansial yang kuat tidak dibangun melalui keputusan besar dalam waktu singkat. Kebiasaan sederhana seperti mencatat pengeluaran, menyisihkan tabungan, dan memeriksa informasi sebelum melakukan transaksi memiliki pengaruh besar apabila diterapkan secara konsisten.
Nikmati kemudahan teknologi sesuai kebutuhan, tetapi jangan biarkan gaya hidup digital mengendalikan seluruh keputusan keuangan. Dengan memahami kemampuan pribadi, menetapkan prioritas, dan berhati-hati terhadap risiko penipuan, seseorang dapat menjaga keseimbangan antara kebutuhan saat ini dan rencana masa depan.
Pada akhirnya, ketahanan finansial bukan tentang seberapa banyak uang yang dapat dibelanjakan, melainkan seberapa bijaksana seseorang mengelolanya.